研究報告
具身智慧的硬體心臟:人型機器人關節驅動與感測供應鏈解析
- 關鍵科技 » 機器人
- 2026/08/18
2026年機器人產業趨勢觀察
一、前言:硬體降本(Cost-down)成為規模量產的核心勝負手
軟體演算法賦予了人型機器人「大腦」,但真正決定其動作精準度、負載能力與最終售價的,則是其「軀幹與四肢」——即關鍵硬體零組件。隨著AI模型的泛化能力日益成熟,產業競爭的焦點正急速轉向硬體端:如何將單台機器人的材料清單(BOM)成本降至商業化門檻(約 3 萬美元),成為全球供應鏈兵家必爭之地。
二、動力心臟與靈巧觸覺:關鍵零組件技術突破
人型機器人的硬體成本中,關節驅動系統與感知系統佔據了七成以上的比重:
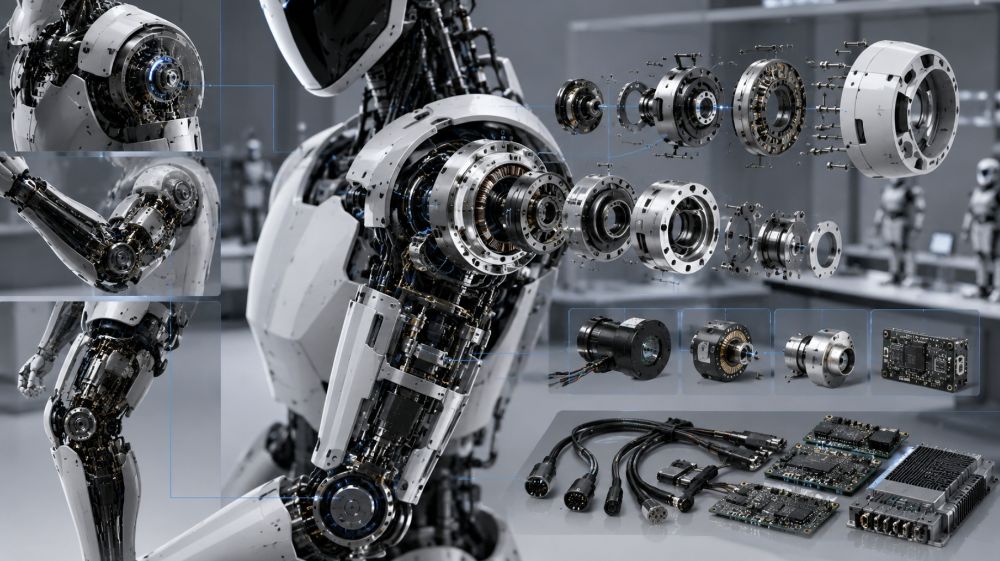
· 關節驅動系統(旋轉與直線關節):高功率密度無框無刷馬達搭配諧波減速機(Harmonic Reducer)與行星滾柱絲槓(Planetary Roller Screw),決定了機器人的出力與動態平衡。
· 靈巧手(Dexterous Hands)與力控感知:靈巧手集成了微型空心杯馬達、齒輪箱與六軸力矩感測器(F/T Sensor),配備電子觸覺皮膚後,能實現毫牛頓級別的精細捏取。
三、BOM 成本結構與全球關鍵供應商版圖
|
關鍵零組件類別 |
BOM 成本預估占比 |
核心技術訴求 |
全球主要供應商梯隊 |
|
旋轉/直線關節模組 |
約 35%~40% |
高功率密度、高剛性、輕量化 |
Harmonic Drive, HDSI, 綠的諧波, 三花智控 |
|
滾柱絲槓 / 傳動元件 |
約 15%~20% |
高負載、高傳動效率、微型化 |
Schaeffler, NSK, THK, 上銀 (HIWIN) |
|
靈巧手與空心杯馬達 |
約 12%~15% |
多自由度驅動、微型化結構 |
Maxon Motor, FAULHABER, 鳴志電器 |
|
力矩/視覺/觸覺感測器 |
約 10%~12% |
多軸力矩感知、低延遲高精度 |
ATI Industrial Automation, Sony, 宇立儀器 |
表一:人型機器人 BOM 成本結構與關鍵供應商版圖(本文整理)
四、靈巧手傳動設計與感測器本土化競爭
靈巧手是人型機器人最具技術挑戰的部件之一。目前市場呈現「腱繩傳動(Tendon-driven)」與「微型齒輪直接驅動」雙線並進。腱繩傳動能減輕手部重量,但維護困難;直驅方案耐用度高,但結構複雜。同時,多軸力矩感測器正歷經急劇的降本浪潮,中國大陸與台灣廠商透過 MEMS 與應變片技術創新,正打破美日大廠長期壟斷,顯著降低感測器採購成本。
|
零組件名稱 |
美日/歐洲傳統巨頭 |
台灣及亞太供應鏈布局廠商 |
技術與成本競合優勢 |
|
諧波減速機 |
Harmonic Drive (日本) |
上銀 (HIWIN)、台灣精銳 (APEX) |
台廠具備精密加工優勢,性價比極高 |
|
行星滾柱絲槓 |
Schaeffler (德國), SKF |
上銀 (HIWIN)、直得 (CPC) |
產能擴充快速,降本空間達 30% 以上 |
|
空心杯馬達 |
Maxon Motor (瑞士) |
台達電 (Delta), 智高美 |
電阻控制與量產品質穩定,切入靈巧手供應鏈 |
|
力矩與視覺感測模組 |
ATI, Cognex |
原相、鈺創、光寶科 |
光學感知與感測晶片整合度高,響應速度快 |
表二:全球與台亞太區關鍵零組件廠商競合態勢(本文整理)
五、供應鏈觀察與台灣精密機械/傳動業者布局
台灣擁有全球最完整的精密機械與電子零組件聚落,在人型機器人硬體降本的過程中扮演不可或缺的角色:
· 精密傳動與關節減速機:上銀、直得等業者憑藉在工具機與半導體設備的積累,積極開發機器人專用諧波減速機與微型滾柱絲槓。
· 電源與馬達控制:台達電在無刷馬達、驅動器與高效能電源模組上具備極強的垂直整合能力,能提供一站式關節動力方案。
六、匯智洞見
人型機器人硬體供應鏈正經歷一場「車規級」的降本洗禮。過往航太或高階工業用的昂貴零組件(如滾柱絲槓與力矩感測器),必須透過工藝創新與大規模量產將價格削減 50% 以上。台灣廠商應發揮精密加工與電子製造的雙重優勢,避開單純的價格戰,轉向提供「馬達+減速機+編碼器+驅動器」四合一的高整合度關節模組,方能在這波全球硬體重組中搶佔高毛利位置。
