研究報告
人型機器人邁向商業化落地:汽車製造與智慧物流場域試點觀察
- 關鍵科技 » 機器人
- 2026/08/18
2026年機器人產業趨勢觀察
一、前言:從實驗室走向產線:2026年機器人商業驗證大考
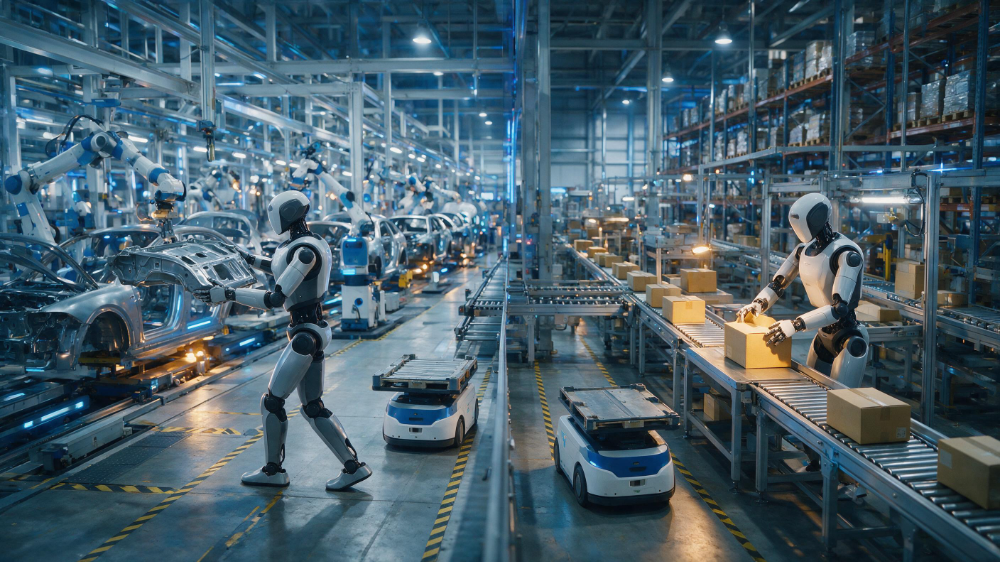
當人型機器人完成底層大模型(VLA)與數據採集機制的初步構建後,產業發展焦點已全面轉向真實場景中的商業驗證(Proof of Concept, PoC)與投資回報率(ROI)計算。2026年的機器人市場,正歷經從「炫技式展示」邁向「高重複性、中高強度工業作業」的關鍵轉折。尤其在汽車製造與智慧物流這兩大自動化程度極高、卻仍存在大量非結構化人力缺口的領域,人型機器人正被視為補齊最後一哩路自動化的終極載體。
二、汽車製造與智慧物流:兩大核心落地場域剖析
在汽車製造場域,車身焊接與塗裝已實現高度機械臂自動化,但在最終組裝(TOPT)、零件揀選(Kitting)以及品質檢測等環節,傳統機器人因缺乏靈活性而無法勝任。Tesla Optimus 與 Figure AI 率先將機器人部署於自家及 BMW 工廠,執行零件精準放置與產線物料配送。
而在智慧物流與倉儲場域,高密度揀貨、非標準箱體堆疊與退貨處理一直是傳統 AGV/AMR 的盲區。Agility Robotics 的 Digit 與 Apptronik 的 Apollo 2 透過雙足與輪式版本,在 GXO Logistics 及 Amazon 倉儲中驗證多層貨架取物與跨區域搬運,展現出極佳的空間適應力。
三、商業化試點版圖:車廠與物流巨頭部署比較
|
主導廠商 / 試點合作對象 |
主要應用場域 |
部署模式與技術特點 |
商業化驗證指標 (KPI) |
|
Tesla (Optimus) |
Tesla 汽車組裝廠 |
垂直整合自研,進行電池組裝與物料運送 |
減少產線人工工時、連續穩定運轉時間(Up-time) |
|
Figure AI (Figure 02) |
BMW 斯帕坦堡工廠 |
租賃/服務模式(RaaS),執行鈑金件定位與組裝 |
裝配精度(<1mm)、週期時間(Cycle Time) |
|
Apptronik (Apollo 2) |
Mercedes-Benz / GXO |
雙形態部署,物流場景採輪式、狹窄區採雙足 |
單位時間揀貨量、場景切換適應速度 |
|
Agility Robotics (Digit) |
Amazon 智慧倉儲 |
專注托盤與箱體搬運,結合自動充座 |
箱體搬運吞吐量、平均無故障時間(MTBF) |
表一:2026年全球人型機器人車廠與物流試點部署比較(本文整理)
四、場域導入瓶頸:ROI、續航力與 MTBF 之挑戰
儘管試點項目頻傳,人型機器人在全面商業化大規模採購前,仍須克服三大現實障礙:平均無故障時間(MTBF)過短、電池續航與能量密度限制,以及高昂的初期採購成本與 ROI 回本週期。
|
評估指標 |
傳統 AGV / AMR |
傳統六軸工業機械臂 |
通用人型機器人 (2026現況) |
|
環境適應力 |
中等(需鋪設軌道或標籤) |
低(固定於特定工位) |
極高(擬人空間免改建) |
|
任務泛化能力 |
低(僅限路徑搬運) |
中(固定軌跡重複作業) |
高(可執行跨場景多元任務) |
|
初期設備成本 |
低至中(1.5萬~3萬美元) |
中至高(3萬~8萬美元) |
高(10萬~20萬美元) |
|
估算 ROI 回本期 |
0.8 ~ 1.5 年 |
1.5 ~ 2.5 年 |
3.5 ~ 5 年(加速改善中) |
表二:人型機器人與傳統自動化設備之效益對比(本文整理)
五、供應鏈觀察與台灣系統整合商(SI)機會
隨著人型機器人進入場域試點,供應鏈重心正從單一零件供應擴展至場景系統整合(System Integration, SI)與邊緣運算模組。台灣長期在工業電腦(IPC)、智慧倉儲系統與自動化產線領域積累了豐富的 SI 實戰經驗:
· 工業電腦與邊緣 AI 算力平台:研華、凌華等台廠積極結合 NVIDIA Jetson 平台,提供機器人車載高算力邊緣運算主機。
· 場域客製化與系統整合:台廠可發揮強大的產線客製能力,扮演國際機器人大廠與在地製造業之間的橋梁,協助導入感知模組與安全防護機制。
六、匯智洞見
綜觀人型機器人的商業化落地歷程,首波放量絕非發生在家庭服務,而是集中於汽車製造與高端倉儲等「高度標準化卻缺乏人力」的工業場景。關鍵在於,企業客戶評估指標已從軟體的「炫酷度」轉向極度務實的 ROI 與 MTBF。供應鏈應留意,短期內輪式/半人型機器人因成本低、穩定度高,將搶先實現規模化獲利;通用雙足人型則需待關節模組降本與電池技術突破後,方能迎接第二波爆炸性成長。
