研究報告
LED Supply and Demand Database:不可見光與前沿光通訊應用高毛利供需趨勢
- LED » 紅外線感測:IR LED/VCSEL/EEL
- 2026/08/26
2026年8月LED產業供需資料庫焦點報告
摘要
根據 2026 年 LED 產業供需資料庫(LED Supply and Demand Database)最新統計,全球 LED 產業已徹底告別傳統照明與通用背光的低價產能過剩時代。車用照明/顯示、Mini/Micro LED 智慧顯示以及超高效率植物與醫療照光等高附加價值應用,成為支撐整體產值成長與產能利用率修復的三大核心支柱。
內容
各大 LED 晶粒與封裝廠持續減低低毛利通用照明生產比重,將產能轉向 6 吋與 8 吋矽基與化合物半導體先進製程,以因應車用 ADB 頭燈、AI 伺服器光互連以及微型顯示器的剛性需求。
重點摘要
· 產業產值結構重組:通用照明 LED 占比降至歷史新低,車用、顯示與不可見光成為產業動能核心。
· 晶圓產能升級浪潮:8 吋晶圓產線在 Micro LED 與車用光電元件占比快速拉升,大幅降低單位封裝成本。
· 價格指數止跌回穩:高階車用與 Micro LED 晶粒供需緊俏,帶動高階 LED 晶片合約價維持上升軌道。
· 先進封裝技術變革:COB、MIP (Mini/Micro LED in Package) 與矽基 Bonding 封裝普及率急劇提升。
一、不可見光(UV/IR)與前沿光學應用之高毛利藍海
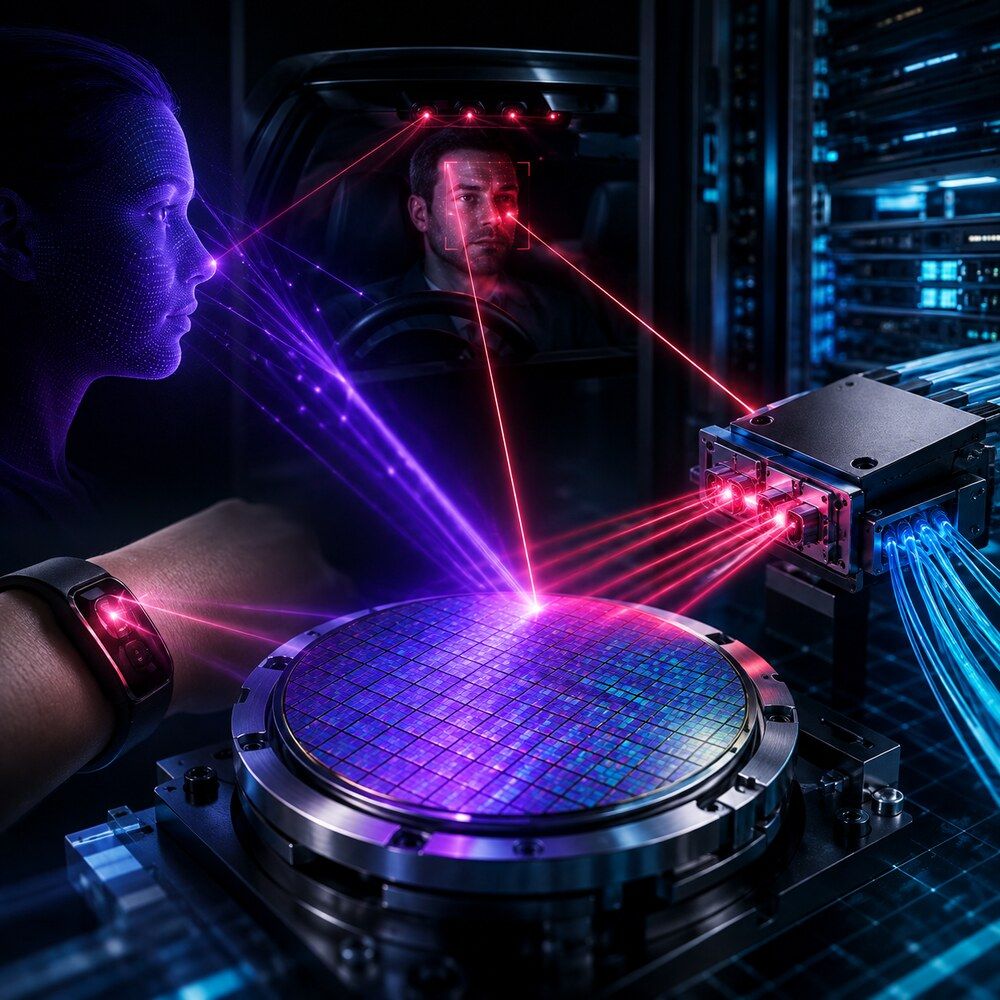
除了可見光領域外,不可見光(Invisible LED)中的近紅外光(IR LED/VCSEL)與深紫外線(UV-C LED)正成為 LED 廠商提高毛利率的重要戰場。特別是在 3D 臉部辨識、車內駕駛監控(DMS)、智慧健康穿戴感測,以及 Micro LED 共同封裝光學(CPO)等前沿光通訊領域,不可見光元件需求呈高速增長。
二、不可見光與微型光通訊元件供需比較
不可見光元件對晶粒波長精準度與發光效率有著極苛刻的要求。例如 UV-C LED 在水質與空氣殺菌領域的 WPE(電光轉換效率)已突破 12%,推動工業級水處理設施大規模採用;而近紅外光 Micro LED 則在矽光子與 CPO 共封裝模組中扮演著超低功耗發射源的角色。
|
不可見光 / 前沿技術類別 |
2026年供需狀態 |
核心光學技術指標 |
主要應用場景與客戶陣營 |
|
近紅外光 (IR LED / VCSEL) |
供需緊俏 (配合 AI 穿戴與車用) |
940nm / 1310nm 高功率低噪聲發射 |
DMS 駕駛監控、AR/VR 眼鏡追蹤、生醫感測 |
|
深紫外線 (UV-C LED) |
穩健成長,產能逐步集中 |
WPE 效率提升至 12%~15% |
表面殺菌、流水淨化、醫療設備無菌處理 |
|
光通訊用 Micro LED (CPO) |
早期商業化量產階段 |
超高頻寬響應、< 2 pJ/bit 超低能耗 |
AI 伺服器機櫃內短距光互連、CPO 共封裝光學 |
表一:2026年不可見光與前沿光通訊 LED 元件供需與應用比較(匯智洞見整理)
|
技術與商業化維度 |
傳統可見光 LED |
不可見光與光通訊 LED 元件 |
|
單價 (ASP) 與毛利率 |
單價低、毛利率受價格戰擠壓 (< 20%) |
單價高、技術溢價顯著 (毛利率 > 40%~50%) |
|
客戶認證週期 |
短 (3 ~ 6 個月) |
長 (車規級/醫療級/CPO 需 1.5 ~ 3 年) |
|
資本與技術護城河 |
低,產能易複製 |
極高,需掌握精密磊晶與化合物半導體工藝 |
表二:傳統可見光 vs. 不可見光/光通訊元件商業特性比較(匯智洞見整理)
三、匯智洞見
不可見光與微型光通訊元件代表了 LED 產業『跨界半導體』的終極轉型。從 DMS 駕駛監控到 CPO 光通訊發射源,LED 晶粒正從單純的發光體轉化為高密度的數據傳輸與感測樞紐。光電廠商應利用化合物半導體(GaAs/InP)磊晶能力,積極切入不可見光感測與 CPO 光引擎供應鏈,建構無法被複製的高毛利技術護城河。
